
芯东西6月29日报道,6月28日,半导体量检测设备提供商中导光电设备股份有限公司(简称“中导光电”)科创板IPO申请获上交所受理。
中导光电成立于2006年11月17日,注册地址位于广东省肇庆市,是国家级重点专精特新“小巨人”企业。该公司主要从事平板显示和半导体晶圆前道检测设备的研发、生产和销售。
中导光电的客户包括京东方、维信诺、天马微电子以及TCL华星等头部面板厂商,和半导体公司瞻芯电子、中微公司。其中,TCL华星持有中导光电2.55%的股份。
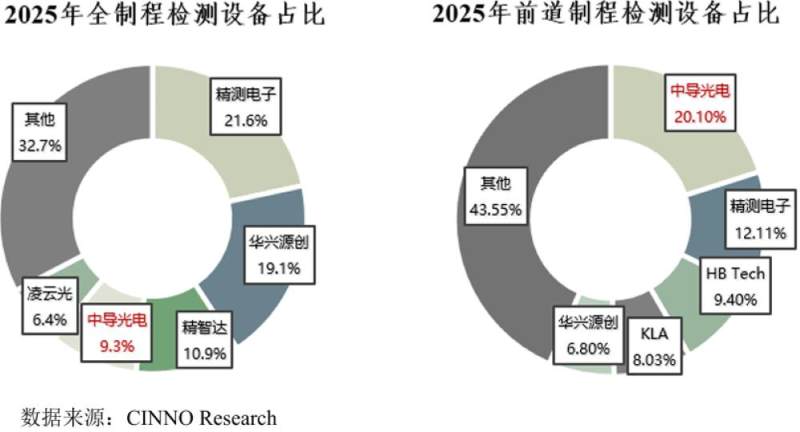
根据CINNO Research报告,以2025年度营收规模测算,中导光电在平板显示全制程检测设备领域市占率为9.3%,位居行业第四;在前道制程检测设备市场市占率约为20.1%,为行业第一。
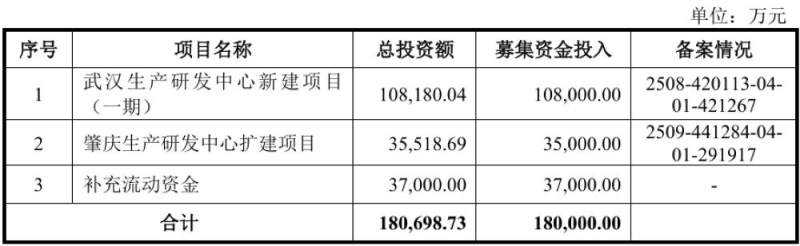
中导光电本次IPO的募资金额为18亿元,其中,10.8亿元将用于投资武汉生产研发中心新建项目(一期),3.5亿元将投入肇庆生产研发中心扩建项目,3.7亿元将用于补充流动资金。
01 三年营收超8亿,平板显示量检测设备,业务为主要收入来源
2023年、2024年和2025年,中导光电的营收分别为0.74亿元、2.91亿元和4.46亿元,两年间增长约505%,三年间营收超8亿元。净利润分别为-0.1亿元、0.4亿元和0.91亿元,研发开支分别为0.2亿元、0.22亿元和0.35亿元。
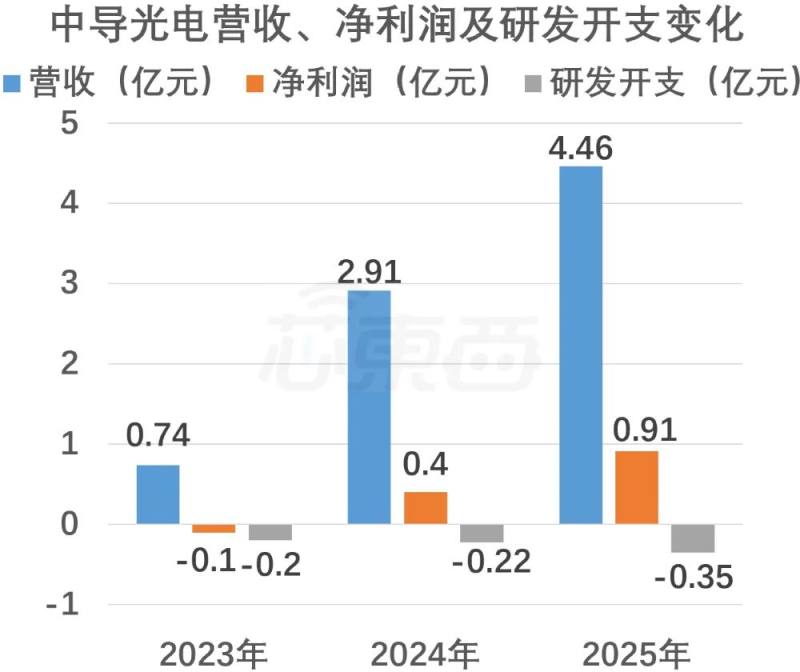
▲中导光电营收、净利润及研发开支变化(芯东西制图)
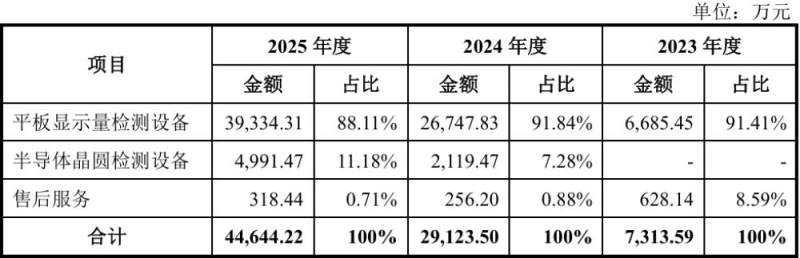
报告期内,中导光电主营业务收入按产品类别划分为平板显示量检测设备、半导体晶圆检测设备及售后服务。
其中,平板显示量检测设备业务分别贡献了0.67亿元、2.67亿元和3.93亿元的营收,分别占总营收的91.41%、91.84%及88.11%。
2024年和2025年,半导体晶圆检测设备业务则分别贡献了0.21亿元及0.5亿元的营收,占总营收的比重分别为7.28%和11.18%。
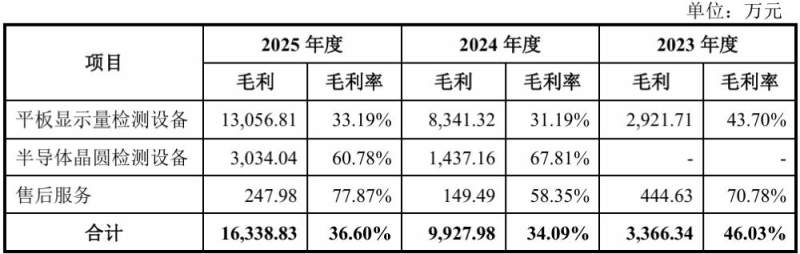
报告期内,中导光电主营业务毛利率分别为46.03%、34.09%和36.6%,出现小幅下降。
2023年、2024年和2025年,平板显示量检测设备业务贡献的毛利最高但毛利率较低,毛利率分别为43.7%、31.19%和33.19%。
报告期内该业务毛利率呈现先下降后上升趋势,主要原因是2023年中导光电尚处成长初期,经营规模较小,以头部客户零星订单及其他中小客户为主,相应的毛利率较高。
2024年,消费电子市场仍处于触底后小幅回暖阶段,市场需求呈现阶段性波动,平板显示厂商存在降本压力,同行业可比公司毛利率普遍下滑。到了2025年,随着中导光电产品市场份额提升,该公司议价能力稳步增强,规模化成本管控优势逐步显现,毛利率企稳回升。
再看半导体晶圆检测设备业务板块,2024年和2025年,中导光电该板块的毛利率分别为67.81%和60.78%,稳定保持在较高水平。2025年毛利率略有下降,主要因为随着客户复购及采购数量增加,该公司从长期合作的角度出发,适当降低销售价格以抢占市场所致。
中导光电主营业务毛利率变化情况如下所示:
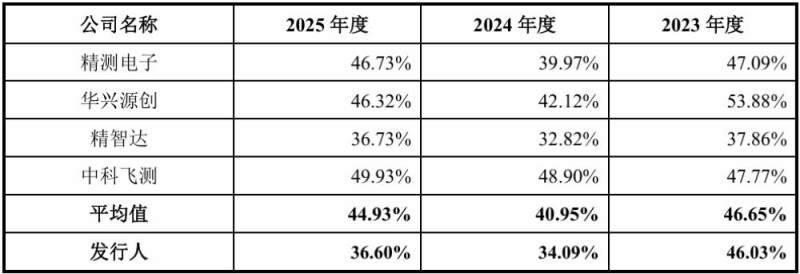
报告期内,中导光电的主营业务毛利率的变动趋势与同行业上市公司基本一致。中导光电毛利率水平与半导体测试检测设备及系统解决方案提供商精智达较为接近,低于同行业上市公司平均值,主要是产品类型和产品结构差异所致。
中导光电主营业务毛利率与同行业可比公司的比较情况如下:
02 参与3个国家重大专项研发任务,研发人员占比23.51%
中导光电拥有3家全资子公司,分别位于武汉、苏州和香港。同时,中导光电在上海、北京和成都都分别设有子公司。中导光电依靠自主研发的核心技术,通过向平板显示厂商和半导体晶圆制造商提供设备和服务,帮助客户提高产品良率、提升生产效率、降低生产成本。
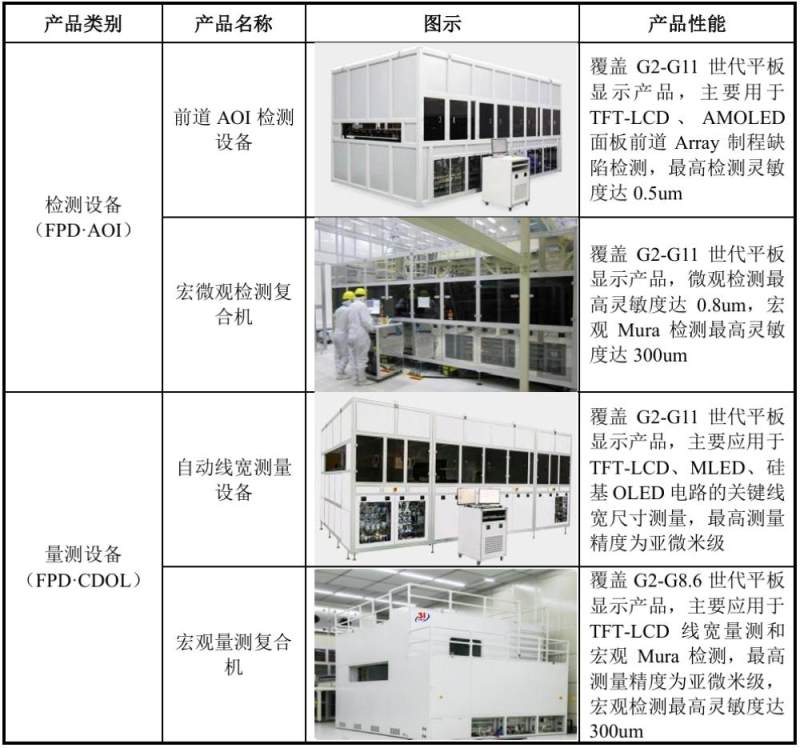
在平板显示量检测设备领域,中导光电的主要产品包括前道AOI检测设备、宏微观检测复合机、自动线宽测量设备及宏观量测复合机,产品覆盖从G2至最高G11世代平板显示的完整序列,检测灵敏度达到亚微米级,并在京东方、TCL华星、维信诺等的生产线中广泛应用。
该公司平板显示量检测设备具体情况如下:
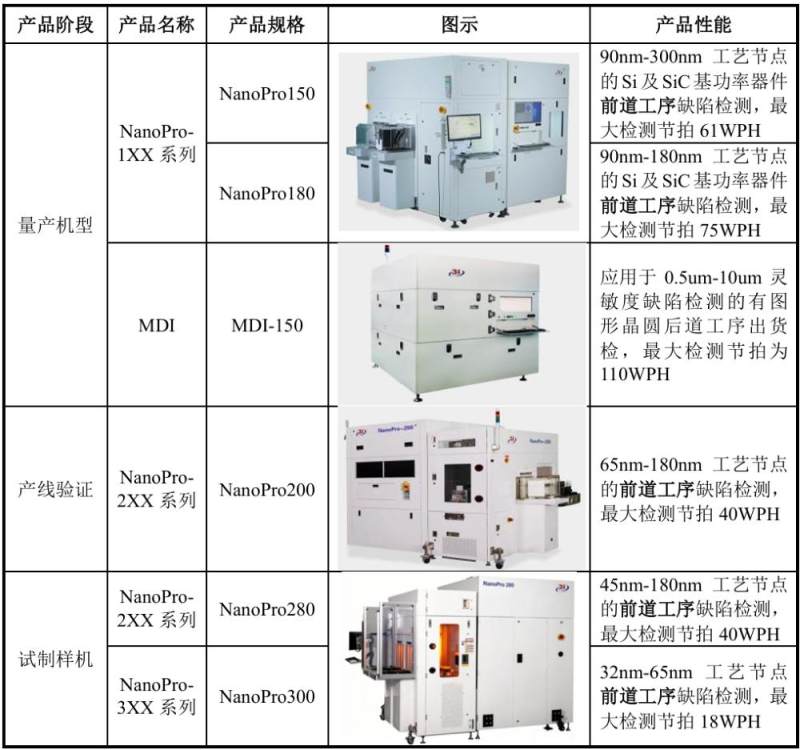
同时,中导光电专攻纳米级有图形晶圆缺陷检测设备,该领域国产化率不足5%。该公司首代NanoPro-1XX系列已量产并获瞻芯电子等复购,第二代NanoPro-2XX系列已出机,最高可支持45nm制程,处于客户验证阶段。
该公司半导体晶圆缺陷检测设备产品具体情况如下:
截至报告期末,中导光电研发人员共计75人,研发人员占比为23.51%。该公司拥有广东省工程技术研究中心、广东省博士工作站等多个省级研发平台,牵头或参与多项国家级、省级重点专项研发任务,其中国家重大专项有3个。
同时,中导光电拥有各类知识产权158项,其中发明专利73项,软件著作权32项。该公司发明专利包括一种显示面板拍照机的定位补偿方法、一种基于3D模型关系的OCD测量方法以及一种基于膜色差异的标记图像定位方法和系统等。
03 客户集中度较高,京东方为最大客户
报告期内,中导光电生产的量检测设备主要应用于平板显示和半导体领域,主要客户群体包括京东方、TCL华星、天马微电子、维信诺等平板显示厂商,以及A公司、瞻芯电子、中微公司等半导体晶圆及设备制造商。
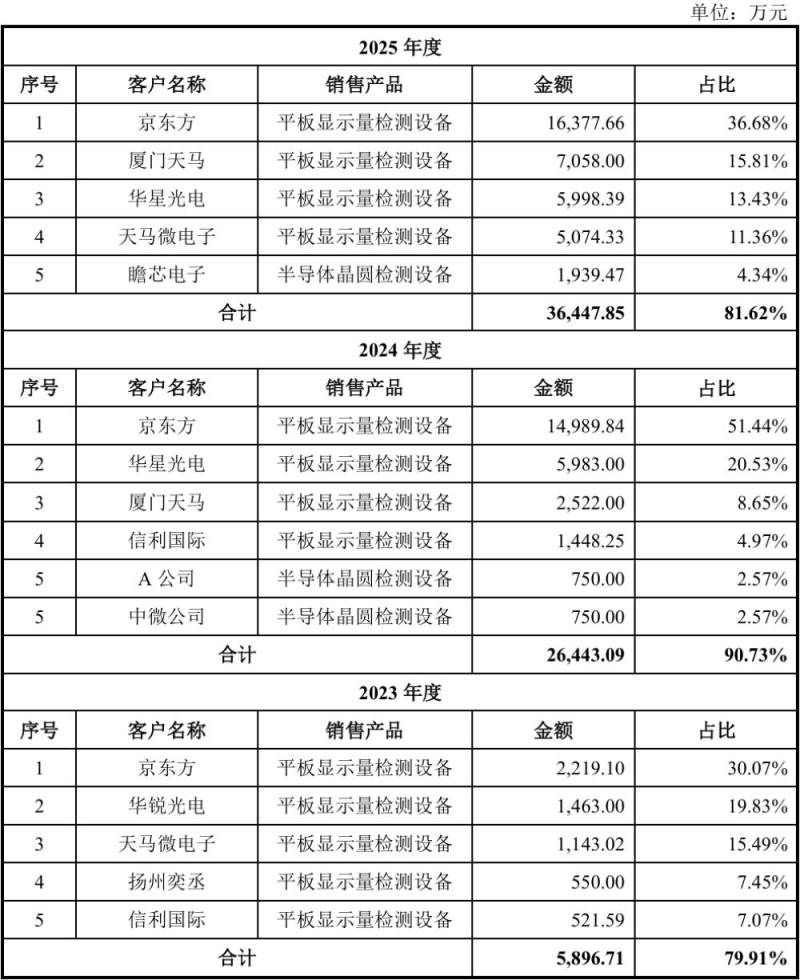
2023年、2024年及2025年三年间,中导光电的前五大客户产生的营收贡献分别占中导光电总收入的79.91%、90.73%及81.62%,其中京东方在这三年间均为该公司的最大客户,贡献的收入分别占该公司总收入的30.07%、51.44%及36.68%。
报告期内,该公司向五大客户销售平板显示量检测设备居多。同时,除2024年度因对京东方销售收入较高,导致当期对京东方收入占比达到51.44%外,中导光电不存在对其他单个客户的销售占比超过50%,或严重依赖少数客户的情形。
中导光电的前五大客户如下:
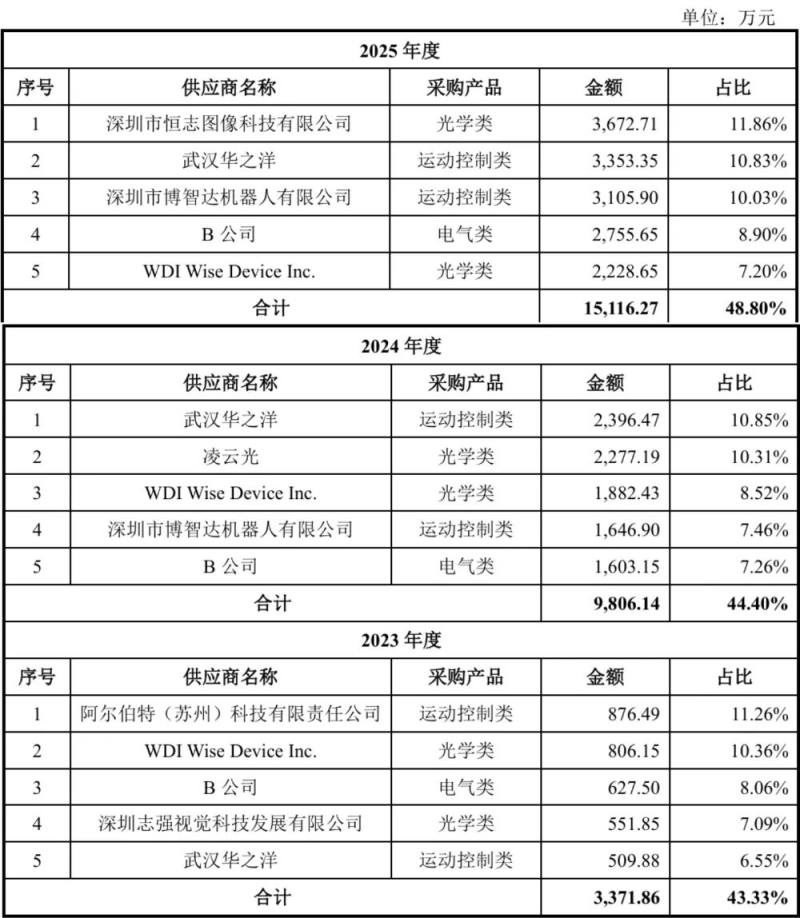
报告期各期,中导光电向前五大供应商的采购占比分别为43.33%、44.40%和48.80%。其中,光电系统与精密测试设备制造公司武汉华之洋、精密显微自动化与光学成像核心零部件提供商WDI 3年间均在中导光电五大供应商名单内。
报告期内,中导光电主要向供应商采购光学类、运动控制类、电气类、机械标准件、机械加工件及其他部件。
中导光电的前五大供应商如下:
报告期内,中导光电不存在向单个供应商的采购占比超过50%,或严重依赖少数供应商的情形。
04 董事长直接持股2.126%,与姐夫、前妻同为一致行动人
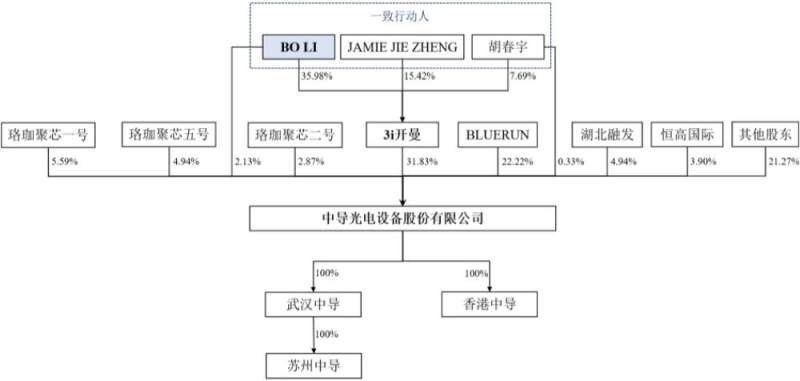
中导光电的股权结构如下图所示:
中导光电成立时注册资本为2040万元,其中风华高科认缴出资1040元,实缴0元,出资比例为50.98%;肇庆能源认缴出资1000万元,实缴出资1000万元,出资比例为49.02%。
2015年中导光电整体变更为股份公司,其中,深创投持股4.26%,TCL华星持股2.58%。2026年1月,中导光电股权结构在本招股说明书签署日前最后一次发生变化,变化后TCL华星持股2.55%。
中导光电的董事长、总经理为李波(BO LI),他直接持有该公司2.126%的股权。同时,其通过持有中导光电控股股东3i开曼35.98%股权间接持有中导光电11.4547%的股份,合计持股比例为13.5806%,为中导光电实际控制人。
李波与胡春宇、JAMIE JIE ZHENG为中导光电的一致行动人。胡春宇是李波的姐夫,同时是中导光电的董事,他直接持有中导光电0.33%的股份,同时持有3i开曼7.69%的股权。JAMIE JIE ZHENG是李波的前妻,持有3i开曼15.42%的股权。
李波今年约66岁,美国国籍,是武汉大学半导体物理学学士、美国圣塔克拉拉大学电子工程研究生。同时,他也是武汉大学微电子学院特聘教授,获评人力资源社会保障部“国家 特聘专家”称号、科技部“创新人才推进计划”科技创新创业人才、广东省“广东特支计划”科技创业领军人才。
1994年7月至2005年10月,李波任职于美国半导体设备制造公司KLA,历任该公司工程师、高级工程师、高级经理。2004年6月至今,李波是3i开曼的董事。从2007年8月开始,他在中导光电任职,至今已有近19年的时间。
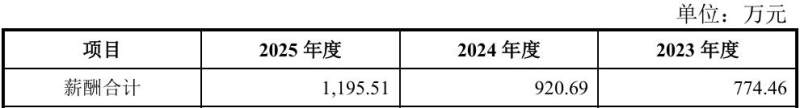
报告期内,中导光电董事、历史监事、高级管理人员及核心技术人员薪酬总额分别为774.46万元、920.69万元及1195.51万元。如下图所示:
05 结语:盈利持续修复,高毛利半导体设备短期收入占比偏低
此次中导光电科创板IPO的18亿元募资将全部投向产研基地扩建与流动资金补充,这笔资金落地后,该公司产能与研发承载能力有望得到扩容。
业务层面,中导光电现阶段收入高度依赖平板显示检测设备,该板块为其稳定现金流来源。中导光电半导体晶圆纳米缺陷检测设备板块属于其高毛利增量业务,当前国产化率偏低具备市场拓展空间,不过相关产品营收占比仍有限。
报告期内,该公司扭亏为盈,整体盈利修复趋势明确,但存在客户集中度偏高问题,前五大客户营收占比长期处于八成以上,收入易受头部面板厂商资本开支节奏影响。
整体来看,中导光电的上市进程能否顺利推进,以及其半导体业务能否按预期实现技术突破与商业化放量,都将影响该公司长期经营稳定性与增长空间。中导光电在半导体量检测赛道上的实际进展,也有待时间和市场进一步检验。
本文来自微信公众号“芯东西”,作者:刘煜,36氪经授权发布。